İstanbul
Parçalı Bulutlu
20°C
İstanbul
20°C
Parçalı Bulutlu
Cuma
Az Bulutlu
23°C
Cumartesi
Parçalı Bulutlu
24°C
Pazar
Hafif Yağmurlu
22°C
Pazartesi
Hafif Yağmurlu
21°C
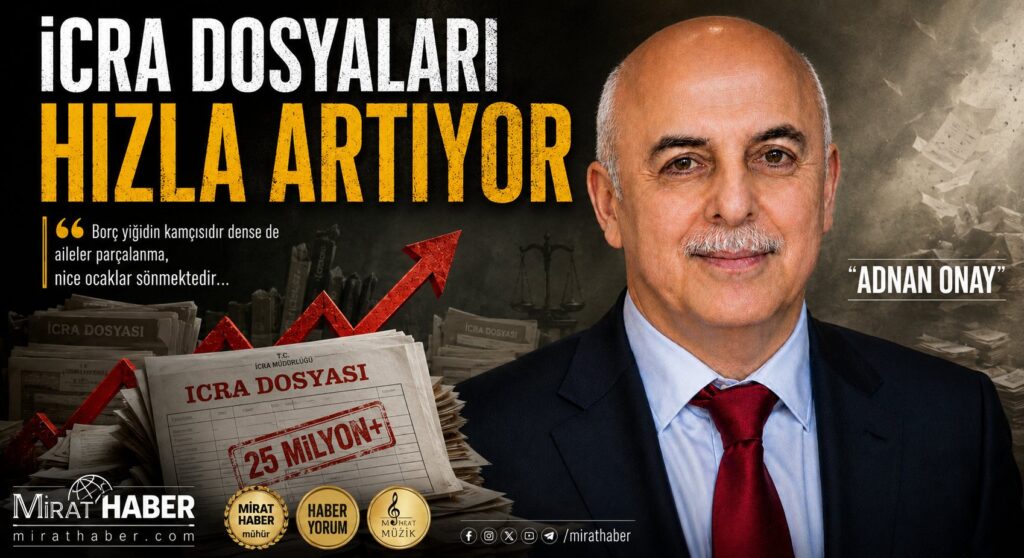
İCRA DOSYALARI HIZLA ARTIYOR
Ekonomik göstergeler devletin ve toplumun içinde bulunduğu durumu ortaya koyan, bu konuda bizlere önemli fikirler sunan göstergelerdir. Eğer, bir ülkede halkın neredeyse üçte biri icralık olmuşsa ortada iyi gitmeyen şeyler vardır..
Türkiye’de icra dairelerinde biriken dosya sayısının 25 milyonu aştığı belirtiliyor. İcra dairelerindeki dosya stokunun ezici çoğunluğunu bireysel takipleri kapsayan banka alacakları oluşturmakta. Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) ile Risk Merkezi verileri uyarınca, takipteki borç stokunun yarısından fazlası bireysel kredi kartları ve tüketici kredilerinden kaynaklanırken; geriye kalan kısmını varlık yönetim şirketlerine devredilen alacaklar, elektrik, su, doğalgaz ve GSM operatörlerinin abonelik fatura icraları ile ticari senet ve çek takipleri meydana getirmekte. Bankaların zamanında tahsil edemediği ve takibe aldığı batık borç bakiyesinin 600 milyar TL sınırını aşması, bireysel borçluluk krizinin ulaştığı boyutu rakamlarla ortaya koymaktadır.
Ekonomik sorunlar yalnızca dar gelirli hanehalkını veya küçük esnafı değil, Türkiye sanayisinin ve ihracatının belkemiğini oluşturan onlarca yıllık köklü dev şirketleri de etkisi altına almış durumda. Yüksek faiz oranları, krediye erişimdeki kısıtlamalar, artan girdi maliyetleri ve azalan iç talep nedeniyle nakit akışı bozulan yüzlerce firma mahkemelerle uğraşıyor. İhracat şampiyonları, köklü sanayi kuruluşları, büyük inşaat firmaları ve gıda devleri dahi peş peşe konkordato talep etmekte veya iflas kararlarıyla karşı karşıya kalmakta. Belli ki ekonomide yapısal sorunlar var. Bu tabloya baktığımızda bu durum münferit bir finansal sıkıntıdan ziyade, makroekonomik dengelerdeki aşınmanın ve ekonomik dengelerin bozulduğunun en somut dışavurumu olarak görülmelidir.
Gelir ile gider arasındaki makas açıldıkça finansal borçlanma sürdürülebilir bir araç olmaktan çıkıp kronik bir bağımlılığa dönüşmekte, bu durum da icra takiplerindeki kitlesel artışı beraberinde getirmektedir. Yüksek faiz ortamı ve sıkılaşma politikaları enflasyonla mücadele açısından zorunlu bir zemin oluştursa da, geçmişten sarkan borç stokunun çevrilmesini zorlaştırarak icra yükünü kısa ve orta vadede katlamış bulunmakta.
Krizin sinyallerini veren bu yapısal sorunların mutlaka çözülmesi gerekmekte.
Bu tablo karşısında atılacak adımların başında, icra dosyalarının kök nedeni olan makroekonomik belirsizliği ortadan kaldırmak ve fiyat istikrarını kalıcı biçimde sağlamak gelir. Enflasyonun kontrol altına alınamadığı bir yapıda yapılacak borç silme veya yapılandırmalar sonucu değiştirmemekte, silinen her dosyanın yerine kısa sürede yenileri eklenmektedir.
Dolayısıyla ilk aşama, vatandaşların borçlanma ihtiyacını asgari seviyeye indirmek olmalıdır.
Ekonomik iyileşmenin paralelinde, finansal sistemin ve icra hukukunun da radikal reformlarla dönüştürülmesi şarttır. Sadece belirli dönemlerde çıkarılan af veya sicil düzenlemeleri yerine, Türk hukuk sistemine modern anlamda bireysel iflas ve borç yeniden yapılandırma mekanizmalarının kazandırılması gerekmektedir. Dürüst, ancak ekonomik şartlar nedeniyle ödeme gücünü kaybetmiş bireylere yapılandırılmış bir takvimle borçlarını ödeme ve finansal sisteme temiz bir başlangıçla dönme imkânı tanınmalıdır. Bununla birlikte, bankacılık sektöründe gelirle orantısız kredi limiti tahsisinin önüne geçilmesi ve zorunlu arabuluculuk müessesesinin icra takibi öncesi safhada daha etkin kullanılması, dosya yükünün icra dairelerine ulaşmadan eritilmesine imkan sağlayacaktır.
Umarım ekonomi yönetimi bu sorunları ivedilikle ele alır. Zira, borç yiğidin kamçısıdır dense de aileler parçalanma, nice ocaklar sönmektedir…
Adnan Onay
Yazarımız ‘Adnan Onay’ın’ DİĞER YAZILARINA ULAŞMAK İÇİN BURAYA ”TIKLAYINIZ”
İslami Haber ”MİRAT” – YouTube