İstanbul
Az Bulutlu
21°C
İstanbul
21°C
Az Bulutlu
Cumartesi
Az Bulutlu
19°C
Pazar
Az Bulutlu
19°C
Pazartesi
Çok Bulutlu
19°C
Salı
Yağmurlu
17°C
Geçtiğimiz günlerde, sahibini tanıdığım, İsveç’te yerleşik bir finans kuruluşunun temsilcileri, SEB bankası üzerinden sunduklarını belirttikleri yatırım finansmanının Türkiye temsilciliğini üstlenmem için benimle görüştüler. Şartları dinlerken aklıma, kendi ülkesinde yatırım yapmak için banka kapılarında yorulan sanayici dostlarım geldi. Önümde yeni bir iş imkânı vardı ama ben daha çok ülkemizde yaşadığımız güçlükleri düşündüm.
Bir fabrikanın kaybı, her zaman kapısına kilit vurulduğunda başlamaz. Bazen o fabrika hiç kurulamaz. Yatırımcı finansman bulamaz, makinesini alamaz, aylar süren görüşmelerin sonunda hesabı değişir ve yatırımından vazgeçer.
Böyle bir fabrikanın kapanış haberi yapılmaz. Çalışanları henüz işe alınmadığı için kaybedilen istihdam da görünmez. Oysa ülke, o yatırımla birlikte üretimden, ihracattan ve gelirden mahrum kalır.
Bankanın bilançosunda görünmeyen bu kayıp, ülkenin geleceğinde kendisini gösterir.
Şahsıma sunulan teklifi dinlerken zihnimden geçen buydu.
Görüştüğüm kuruluşun temsilcileri, iş dünyasındaki tecrübem ve Türkiye’deki ilişkilerim dolayısıyla bu finansman imkânının Türkiye temsilciliğini üstlenmemi istediklerini söylediler.
Aktardıkları şartlara göre fabrika ve hastane gibi yatırımlarda en az 10 milyon avroluk yatırım büyüklüğü, avro üzerinden yıllık yaklaşık yüzde 6,20 finansman maliyeti ve toplam 10 yıl vade söz konusuydu. Yatırımın niteliğine göre başlangıçta 2 ila 5 yıl arasında ödemesiz dönem, sonrasında üç ayda bir ödeme öngörüldüğünü belirttiler.
İki şartın üzerinde özellikle durdular: Makine ve teçhizat alımlarında en az yüzde 51 Avrupa tedariki sağlanacak, Çin menşeli makine ve teçhizat alınmayacaktı. Almanya, İtalya ve İsveç gibi ülkelerden yapılacak alımları öne çıkardılar.
Anlattıklarına göre makine alımıyla gerekli orana ulaşılamazsa, uygun görülen tamamlayıcı donanım, mobilya ve dekorasyon ürünlerinin Avrupa’dan alınmasıyla da bu pay sağlanabilecekti.
Başvuru için ayrıntılı bir çalışma gerekiyordu. Dosyanın bağımsız bir uzman kuruluş tarafından hazırlanması, firmanın mali durumunun ve yatırımın yerinde incelenmesi, gerekli teminatların alınması sürecin parçalarıydı. Teminat konusunda farklı seçeneklerin değerlendirilebildiğini, belgelerin doğruluğuna ve eksiksizliğine ise büyük önem verdiklerini anlattılar.
SEB, uluslararası ihracat finansmanı alanında çalışan bir banka. Bana sunulan teklif de Avrupa’dan yapılacak alımları finansmanla destekleyen bu yaklaşım çerçevesinde anlatıldı. Bu tür işlemlerde koşullar; ülke riskine, borçlunun mali durumuna, vadeye ve sağlanan güvencelere göre değişebilir. Buradaki rakamlar, görüştüğüm kuruluşun bana aktardığı şartlardır.
Dikkatimi çeken, daha ilk görüşmede yatırımın nasıl finanse edilebileceği üzerinde durulmasıydı.
Avrupa’dan alım şartını ve Çin menşeli ekipmana getirilen sınırlamayı birlikte düşündüğümde, bu teklifte Avrupa’daki üreticiye sipariş sağlamayı amaçlayan bir yaklaşım gördüm.
Makinenin satılması, onu üreten fabrikanın çalışması demektir. O fabrikayla birlikte parça üreticisi, mühendislik firması, nakliyeci ve başka birçok işletme de iş alır. Türkiye’de kurulacak bir tesis için sağlanan finansman, böylece Avrupa’daki üretim zincirine de gelir getirir.
Bana sunulan teklif, Çin’le rekabetin finansman ve tedarik tercihlerine nasıl yansıdığını da düşündürdü. İyi makine üretmek kadar, müşterinin o makineyi satın alabilmesini sağlamak da önem taşıyor.
Kendi üreticisinin satışını desteklemek isteyen, başka ülkelerdeki müşterinin finansman ihtiyacına kadar uzanıyor.
Peki biz, kendi sanayicimizin ve imalatçımızın ihtiyacını aynı bütünlük içinde ele alabiliyor muyuz?
Yıllardır iş dünyasının içindeyim. Üretmenin, ihracat yapmanın, ay sonunda ücretleri ödemenin ve işletmeyi ayakta tutmanın sorumluluğunu biliyorum.
Finansmana erişimdeki sıkıntıları yalnızca raporlardan okumuyorum. Sanayici dostlarımdan çok hikâye dinledim, birçok sürece şahit oldum. Bazılarını da bizzat yaşadım.
Özellikle katılım finans kuruluşlarıyla yürütülen işlemlerde karşılaştığımız güçlükler, bu kurumlardan beklentimizi tekrar tekrar sorgulamamıza neden oldu. Diğer bankalarda da benzer sorunlar yaşadık.
Fabrika kurmak isteyen yatırım finansmanı bulmakta zorlanıyor. İşini büyütmek isteyen makine alımını erteliyor. Siparişi bulunan üretici, üretimi gerçekleştirecek işletme sermayesini tamamlayamıyor.
Hammadde veya makine ithalatı için kredi limiti bekleyen var. Akreditif açılışı uzadığı için alımını gerçekleştiremeyen var. Malını üretip gönderen ama tahsilata kadar geçecek süreyi finanse edemeyen ihracatçı var.
Finansmana ulaşılabildiğinde de yüksek maliyet ve kısa vade, yapılacak işin hesabını bozabiliyor. Yıllar içinde gelir getirecek bir yatırımın kısa vadeli kaynakla yürütülmesi, işletmeyi daha baştan sıkıştırıyor. Bunlara teminat mektubu ve ilave güvence taleplerindeki güçlükler ekleniyor.
Bazen bir belgeyi tamamlıyorsunuz, ardından başka bir talep geliyor. Görüşmeler sürerken makinenin fiyatı değişiyor, teslim süresi uzuyor veya müşteri başka bir üreticiye yöneliyor.
Banka açısından incelemesi süren bir dosya, sanayici açısından kaçırılmış bir iş olabiliyor.
Öyle süreçler yaşadık ki insan, “Bu işin yapılabilmesi için mi çalışılıyor, kredi verilmemesinin gerekçeleri mi aranıyor?” diye düşünmeden edemiyor.
Kimsenin niyeti hakkında hüküm veremem. Fakat sonuçlarını gördük: Ertelenen yatırımlar, küçültülen hedefler, vazgeçilen işler…
Bu ülkede üretici olmanın ne kadar zor olduğunu böyle zamanlarda daha derinden hissediyorsunuz.
Avro kredisiyle TL kredisini aynı şartlardaymış gibi karşılaştırmıyorum. Dövizle borçlanmanın kur riski vardır. Garanti desteği bulunan bir ihracat finansmanının koşulları da sıradan bir işletme kredisinden farklı olabilir. Bana sunulan teklif henüz incelemesi tamamlanmış, kullandırılmış bir kredi değildir.
Bu nedenle meseleyi yalnızca faiz oranına bağlamıyorum. Üzerinde durduğum; ihtiyacın anlaşılması, seçeneklerin değerlendirilmesi ve başvurunun makul sürede sonuca ulaştırılmasıdır.
Bankaların kaynaklarını koruma sorumluluğunu biliyoruz. Her talebe olumlu cevap verilemez. Kaynak maliyetleri, düzenlemeler ve enflasyonla mücadele de kredi koşullarını etkiler.
Ancak üretici de ciddi bir yatırımın ciddi biçimde incelenmesi gerektiğinin farkındadır. İstenen belgelerin baştan belli olmasını, değerlendirme süresini bilmeyi ve karşısında işini anlamaya çalışan bir muhatap bulmayı bekler.
Eksiklik varsa nasıl giderileceği konuşulabilmelidir. Bir yöntem uygun değilse başka seçenek değerlendirilebilmelidir. Olumsuz karar verilecekse gerekçesi zamanında açıklanmalıdır.
Sanayiciyi yoran yalnızca ret cevabı değildir. Aylarca ne olacağını bilememektir.
Bir yatırımın hangi şartlarda yapılabileceğini ortaya koymak da bankacılık uzmanlığının parçasıdır. İşletmenin siparişlerini, üretim gücünü ve gelecekte sağlayacağı nakit akışını değerlendirmek bu yüzden önemlidir.
Sorunlu kredi vermemek başarıdır. Sağlam bir yatırımın gerçekleşmesine katkıda bulunmak da başarıdır.
Katılım finansına yönelik serzenişimin daha güçlü olmasının bir sebebi var. Ticaretle, üretimle ve reel ekonomik faaliyetle yakın ilişki kurma iddiasındaki kuruluşlardan, sanayicinin işini daha iyi anlamalarını bekliyoruz.
Yatırımın gelir getirmeye başlayacağı zamanı dikkate alan vadeler, ticaretin akışına uygun çözümler ve elverişli projelerde ortaklık imkânları görmek istiyoruz. Bu beklenti karşılanmadığında hayal kırıklığı da büyük oluyor.
Katılım finansının başarısını değerlendirirken bilançosunun ne kadar büyüdüğünün yanında, kaç yatırımın gerçekleşmesine yardımcı olduğunu da sormalıyız. Kaç işletmenin üretimini artırdı? Kaç üreticinin işletme sermayesi ihtiyacını karşıladı? Kaç ihracatçının yeni bir pazara girmesini kolaylaştırdı?
“Katılım” sözünün, üreticinin yatırımında ve büyümesinde karşılığı olmasını beklemek hakkımızdır.
Çözüm geliştiren kurumları ve çalışanları elbette ayrı tutuyorum. Fakat yıllardır yaşanan güçlükleri birkaç kişinin şikâyeti sayıp geçemeyiz.
Türkiye’de yatırım destekleri, ihracat kredileri ve çeşitli finansman programları bulunuyor. Bankalarımızın üretime sağladığı kaynakları yok saymıyoruz. Ancak bir programın açıklanmasıyla üreticinin ihtiyacını karşılaması aynı şey değildir.
Sanayicilerimizin ve imalatçılarımızın bu konuda çok derdi var. Üstelik sıkıntı kendi işletmelerinin kapısında kalmıyor. Finansman bulamadığı için üretimini artıramayan firmanın tedarikçisi de sipariş alamıyor. Bir fabrikanın yatırımı ertelendiğinde ona iş yapacak birçok işletmenin hesabı değişiyor.
Bu yüzden finansmanı sanayi politikamızın ayrılmaz bir parçası olarak düşünmeliyiz. Yerli makine üreticisinin satışını, o makineyi alacak yatırımcının uzun vadeli kaynak ihtiyacını ve üretim başladıktan sonraki işletme sermayesini birlikte ele almalıyız.
Kendi üretimimizi ve tedarik zincirlerimizi korumak istiyorsak, bunları ayakta tutan işletmelerin finansmana erişimini de güvence altına alacak çözümler geliştirmeliyiz.
Türkiye Düşünce Platformu olarak bu sıkıntıları ekonomi yönetimimizin, düzenleyici kurumlarımızın ve finans kuruluşlarımızın dikkatine sunmayı sorumluluk sayıyoruz.
Açıklanan destek tutarları kadar şu soruların cevapları da önemlidir: Kaç üretici yararlanabildi? Başvurusu ne kadar sürede sonuçlandı? İhtiyacının ne kadarı karşılandı? Kaç yatırım finansman yetersizliğinden ertelendi?
Üreticinin derdi sürüyorsa, yapılanların yeterliliğini yeniden konuşmak zorundayız.
Şahsıma gelen teklifin bende bıraktığı asıl düşünce buydu. Yabancı bir kuruluşun kendi üreticisini desteklemesini anlayabiliyorum. İçimi acıtan, bizim üreticimizin kendi ülkesinde aynı kararlılıkla desteklendiğini yeterince hissedememesidir.
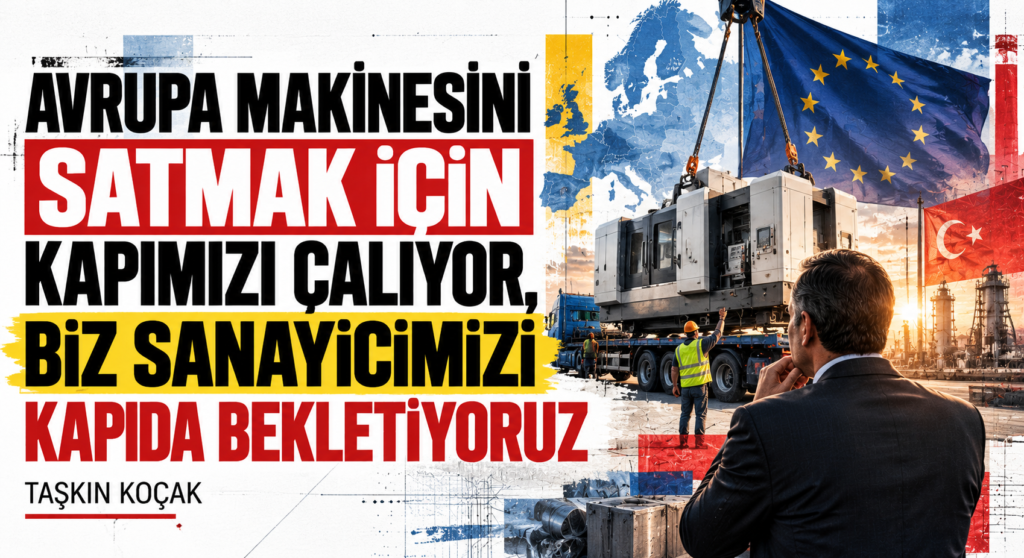
Avrupa, kendi makinesini satabilmek için bizim kapımızı çalarken, bizim sanayicimiz kendi ülkesinde finansman kapılarında yorulmamalıdır.
O kapıda bekleyen yalnızca bir iş insanı değildir. Kurulacak fabrika, üretilecek mal, kazanılacak ihracat geliri ve işe başlayacak genç de beklemektedir.
Üreticiyi bekletirken, Türkiye’nin geleceğini de bekletiyoruz.